Inhalt zusammenfassen mit:


KI-Telefonassistent: PCI-konforme Zahlungen am Telefon automatisieren
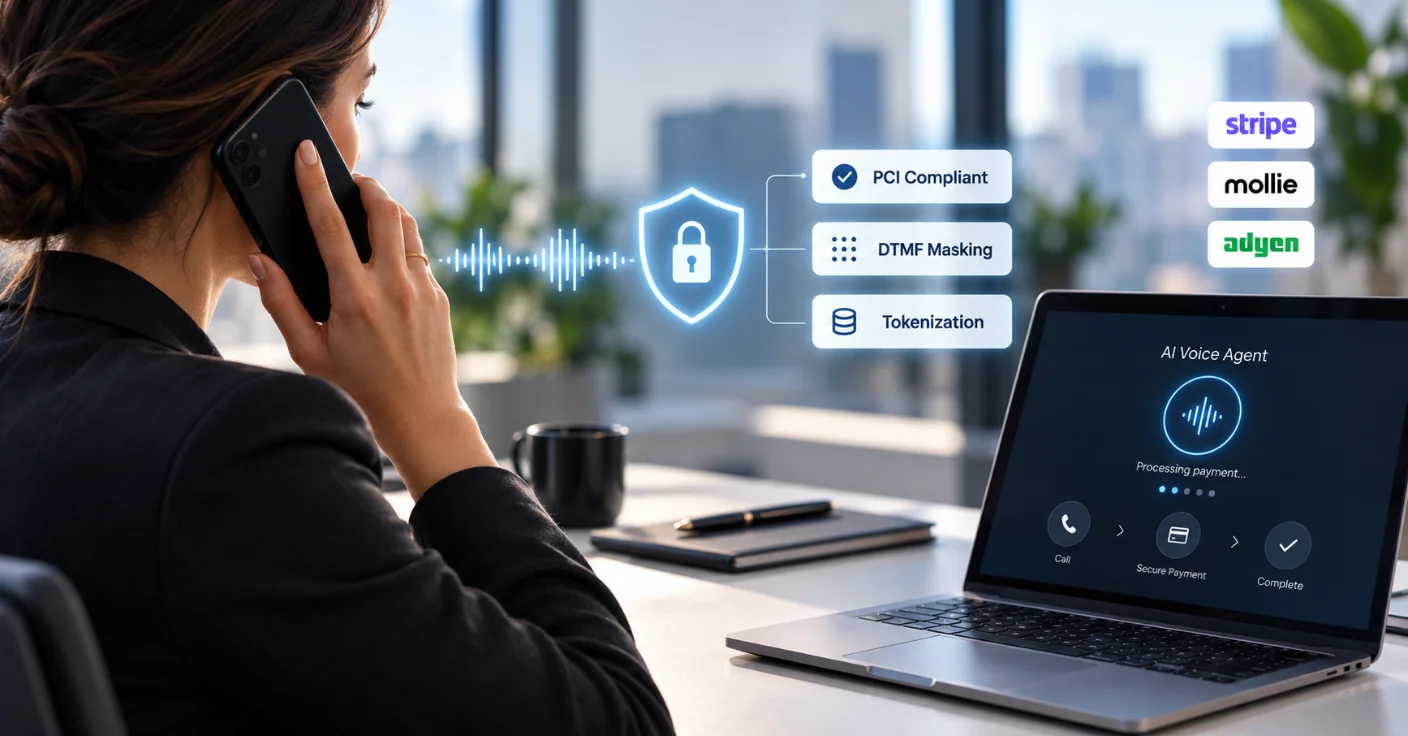
Kann ein KI-Sprachagent sichere Kreditkartenzahlungen am Telefon entgegennehmen? Ja — vorausgesetzt, die Architektur stimmt. Moderne AI-Voice-Agents nutzen DTMF-Maskierung und Tokenisierung, um Kartendaten zu erfassen, ohne dass sensible Informationen jemals das KI-System erreichen. Das Ergebnis: vollautomatische Zahlungsabwicklung rund um die Uhr, PCI-DSS-konform und ohne menschliches Eingreifen.
Für Unternehmen, die telefonische Bestellungen, Terminanzahlungen oder offene Rechnungen per Anruf abwickeln, ist die Integration von Zahlungsfunktionen in einen KI-Telefonassistenten ein entscheidender Wettbewerbsvorteil. In diesem Leitfaden erklären wir, wie die Technik funktioniert, welche Compliance-Anforderungen gelten und wie Sie in wenigen Schritten sichere Telefonzahlungen mit Ihrem Voice Agent umsetzen.
Warum Zahlungen per Telefon immer noch relevant sind
Trotz des E-Commerce-Booms werden jährlich Milliarden Euro an Transaktionen telefonisch abgewickelt. Arztpraxen nehmen Zuzahlungen entgegen, Handwerksbetriebe kassieren Anzahlungen vor Auftragsstart, Hotels bestätigen Reservierungen mit Kreditkartengarantie, und E-Commerce-Unternehmen bearbeiten telefonische Nachbestellungen von Stammkunden. Der gemeinsame Nenner: Der Kunde ist am Telefon und möchte sofort bezahlen — nicht erst einen Link öffnen, sich einloggen oder eine Überweisung auslösen.
Das Problem bisher: Entweder nimmt ein Mitarbeiter die Kartendaten mündlich entgegen (PCI-DSS-Albtraum, weil Aufzeichnungen, Transkripte und CRM-Systeme im Scope landen) oder das Unternehmen verzichtet auf telefonische Zahlungen und verliert Umsatz. KI-Sprachagenten lösen dieses Dilemma — wenn die Architektur richtig aufgesetzt ist.
PCI-DSS verstehen: Was für Telefonzahlungen gilt
PCI-DSS (Payment Card Industry Data Security Standard) ist der verbindliche Sicherheitsstandard für alle Organisationen, die Kreditkartendaten verarbeiten, speichern oder übertragen. Für telefonische Zahlungen gelten besondere Regeln:
- Kartendaten im Audiostream — Wenn ein Anrufer seine Kartennummer laut vorliest, landen diese Daten in der Spracherkennung, im Transkript, in der Anrufaufzeichnung und potenziell im LLM-Kontext. Jedes dieser Systeme fällt dann unter den PCI-DSS-Scope.
- MOTO-Transaktionen — Telefonzahlungen gelten als „Mail Order / Telephone Order" (MOTO) und unterliegen nicht der PSD2-Zwei-Faktor-Authentifizierung, was die Abwicklung vereinfacht.
- SAQ-Typen — Händler, die Zahlungsdaten an einen zertifizierten Drittanbieter auslagern, können den vereinfachten SAQ-A-Fragebogen nutzen, statt den umfangreichen SAQ-D auszufüllen.
Die zentrale Erkenntnis: Kartendaten dürfen niemals das KI-System berühren. Jede Architektur, bei der Kartennummern durch Speech-to-Text, LLM-Inferenz oder Transkript-Speicher fließen, ist ein Compliance-Verstoß — egal ob ein Mensch oder eine KI den Anruf bearbeitet.
Drei Methoden für sichere Zahlungen mit KI-Sprachagenten
Es gibt drei etablierte Ansätze, um Zahlungen über einen KI-Telefonassistenten abzuwickeln, ohne den PCI-DSS-Scope auf die gesamte Plattform auszuweiten:
| Methode | Funktionsweise | Vorteile | Nachteile | PCI-Scope |
|---|---|---|---|---|
| DTMF-Maskierung | Anrufer gibt Kartendaten über die Telefontastatur ein. Töne werden am Carrier-Edge abgefangen, maskiert und direkt an den Payment-Provider geroutet. | Sofortige Zahlung im Anruf, keine App nötig, vertrautes IVR-Erlebnis | Eingabe über Tastatur kann bei langen Nummern umständlich sein | Nur API-Verbindung zum Payment-Layer |
| SMS-Checkout-Link | KI-Agent sendet einen sicheren Zahlungslink per SMS. Kunde bezahlt auf einer gehosteten Checkout-Seite (Apple Pay, Google Pay, Karte). | Mobile-optimiert, unterstützt Apple/Google Pay, kein Tastendruck nötig | Kunde muss Telefon wechseln, Abschlussrate sinkt auf 60–70 % | Kein PCI-Scope für Voice-Plattform |
| Weiterleitung an Payment-IVR | KI-Agent leitet den Anruf an ein zertifiziertes Payment-IVR weiter, das die Kartendaten erfasst, und übernimmt danach wieder. | Bewährte Technik, hohe Zertifizierungsstufe | Medienbruch, Kunde merkt den Systemwechsel, Rückkehr zum Agent nicht immer nahtlos | Nur das Payment-IVR |
Für die meisten Anwendungsfälle empfiehlt sich eine Kombination: DTMF-Maskierung als Primärmethode für Kunden am Festnetz oder die eine sofortige Abwicklung bevorzugen, und SMS-Checkout als Fallback für Mobilanrufer, die lieber auf dem Bildschirm bezahlen.
So funktioniert der sichere Zahlungsfluss — Schritt für Schritt
Am Beispiel einer Zahnarztpraxis (Dr. Becker, 45 Mitarbeiter, 800 Anrufe/Monat), die Anzahlungen für Zahnersatz telefonisch entgegennimmt:
- Zahlungsabsicht erkennen — Der KI-Sprachagent erkennt im Gespräch, dass der Patient eine Anzahlung leisten möchte: „Ich möchte die 1.200 Euro für die Krone gleich bezahlen."
- Betrag bestätigen — Der Agent bestätigt: „Gerne. Der offene Betrag ist 1.200 Euro. Ich leite Sie jetzt zur sicheren Kartenzahlung weiter. Bitte geben Sie Ihre Kartennummer über die Telefontastatur ein."
- Payment-Session initiieren — Die Plattform sendet einen API-Call an den Payment-Provider (z. B. Stripe, Mollie) mit Betrag, Währung und Merchant-ID.
- DTMF-Erfassung starten — Der Audiokanal wird aufgeteilt: Die Tastentöne werden isoliert und direkt an den Payment-Provider geroutet. Im Audiostream des Agents werden sie durch neutrale Pieptöne ersetzt.
- Kartendaten tokenisieren — Der Payment-Provider empfängt die DTMF-Ziffern, tokenisiert die Karte und autorisiert die Transaktion — alles in unter 200 Millisekunden.
- Ergebnis zurückmelden — Der Provider sendet per Webhook: Transaktion erfolgreich, Referenz-ID, maskierte Karte (****4242). Keine Rohdaten erreichen die Voice-Plattform.
- Gespräch fortsetzen — Der KI-Agent bestätigt dem Patienten: „Die Zahlung über 1.200 Euro war erfolgreich. Ihre Referenznummer ist FB-2026-4242. Soll ich Ihnen die Quittung per E-Mail senden?"
- Nachbereitung automatisieren — Via Integration wird die Zahlung im Praxis-Management-System verbucht und eine Bestätigungs-E-Mail versendet.
Entscheidend: Zu keinem Zeitpunkt berühren Kartendaten das KI-System. Die Tokenisierung findet in der zertifizierten Umgebung des Payment-Providers statt. Die Voice-Plattform erhält nur ein Erfolgs- oder Fehlersignal plus maskierte Referenz.
Implementierung mit Famulor: DTMF + Mid-Call-Tools
Famulor bietet eine native Lösung für sichere Telefonzahlungen, die beide Methoden unterstützt — DTMF-Erfassung und SMS-Checkout-Links — und sich nahtlos in bestehende Payment-Provider integriert.
So richten Sie es ein:
- DTMF-Feature aktivieren — Im Famulor Flow-Builder aktivieren Sie die DTMF-Erfassung für den Zahlungsknoten. Die Plattform übernimmt automatisch die Audio-Isolation und Ton-Maskierung über das zugrundeliegende SIP-Trunking.
- Mid-Call-Tool konfigurieren — Erstellen Sie ein Mid-Call-Tool, das die Payment-Session über einen Webhook bei Ihrem Provider (Stripe, Mollie, Adyen, PayPal) initiiert. Famulor unterstützt über 300 Integrationen via No-Code-Automation.
- Zahlungs-Flow definieren — Im Flow-Builder legen Sie fest, wann der Agent die Zahlungsoption anbietet, welche Beträge aus dem CRM oder der Knowledge Base gezogen werden und wie Erfolgs- bzw. Fehlermeldungen formuliert sind.
- Webhook-Rückmeldung einrichten — Konfigurieren Sie den Rückkanal, damit der Agent das Transaktionsergebnis in Echtzeit erhält und das Gespräch fortsetzen kann.
- Testen und Go-Live — Führen Sie Testanrufe durch, prüfen Sie die DTMF-Maskierung in der Aufzeichnung und validieren Sie, dass keine Kartendaten in Transkripten erscheinen.
Dank der No-Code-Automation von Famulor benötigen Sie keinen Entwickler für die Einrichtung. Die gesamte Konfiguration erfolgt visuell im Flow-Builder — von der Zahlungsabsichtserkennung bis zur Bestätigungs-E-Mail.
Branchen-Beispiele: Wer profitiert am meisten?
Arztpraxen und Zahnarztpraxen: Zuzahlungen, Eigenanteile und Anzahlungen für Zahnersatz oder ästhetische Behandlungen. Die Praxis von Dr. Becker verarbeitet durchschnittlich 120 Telefonzahlungen pro Monat — ohne dass die Rezeptionistin eine Kartennummer hören oder aufschreiben muss.
E-Commerce und Versandhandel: Telefonische Nachbestellungen, Zahlungen für Retouren-Austausch und Abo-Verlängerungen. Ein mittelständischer Online-Händler kann mit einem KI-Telefonagenten Bestellungen rund um die Uhr entgegennehmen und direkt abrechnen.
Handwerksbetriebe: Anzahlungen vor Auftragsstart, Abschlagszahlungen nach Teilleistungen. Wenn der Elektriker-Meisterbetrieb Schröder (18 Mitarbeiter) den Kunden nach dem Kostenvoranschlag anruft, kann der KI-Agent die Anzahlung direkt im Gespräch abwickeln.
Hotels und Gastgewerbe: Reservierungsgarantien, No-Show-Gebühren, Vorauszahlungen für Veranstaltungen. Der KI-Agent bestätigt die Buchung und sichert sie mit einer Kartenzahlung ab — 24/7, auch wenn die Rezeption besetzt ist.
SaaS-Unternehmen: Upgrade-Zahlungen, Vertragsverlängerungen und einmalige Lizenzgebühren. Der Agent kann Preisinformationen aus der Knowledge Base ziehen und die Zahlung im selben Anruf abschließen.
Rechtsanwaltskanzleien: Erstberatungsgebühren, Aktenvorschüsse und Ratenzahlungen für laufende Mandate. Die Kanzlei Wagner (12 Anwälte, Standort München) nutzt einen KI-Telefonassistenten, um Erstberatungshonorare direkt bei der Terminvereinbarung einzuziehen — keine unbezahlten Erstgespräche mehr, keine manuellen Zahlungserinnerungen.
Sicherheitsarchitektur im Detail: Warum die Trennung der Datenströme entscheidend ist
Die Sicherheit von KI-gestützten Telefonzahlungen steht und fällt mit der strikten Trennung zwischen Gesprächsdaten und Zahlungsdaten. In einer korrekten Architektur existieren zwei vollständig isolierte Kanäle:
Kanal 1 — Konversation: Der Audiostream zwischen Anrufer und KI-Agent. Hier fließen Sprache, Kontext, Intentionen und Bestätigungen. Dieser Kanal wird aufgezeichnet, transkribiert und vom LLM verarbeitet. Er darf zu keinem Zeitpunkt Kartendaten enthalten.
Kanal 2 — Payment: Der DTMF-Signalstrom zwischen Telefontastatur und Payment-Provider. Dieser Kanal ist verschlüsselt (TLS 1.2+), wird nicht aufgezeichnet und durchläuft keine Speech-to-Text-Verarbeitung. Die Tokenisierung findet ausschließlich in der PCI-Level-1-zertifizierten Umgebung des Payment-Providers statt.
Diese Dual-Channel-Architektur reduziert den PCI-DSS-Scope auf ein Minimum: Nur die API-Verbindung zwischen Voice-Plattform und Payment-Layer muss den Standard erfüllen (TLS-Verschlüsselung, Zugriffskontrollen). Die gesamte KI-Infrastruktur — ASR-Pipeline, LLM-Inferenz, Transkript-Speicher, Anrufaufzeichnungen, CRM-Anbindungen — bleibt außerhalb des Scopes.
Zum Vergleich: Ohne diese Architektur — wenn Kartendaten über den Sprachkanal erfasst werden — müssten alle genannten Systeme plus Netzwerke, Datenbanken und Personalzugänge den vollen PCI-DSS-Standard erfüllen. Die Kosten dafür beginnen bei fünfstelligen Beträgen pro Jahr und steigen mit der Unternehmensgröße exponentiell.
Kostenvergleich: Manuelle Telefonzahlung vs. KI-Lösung
| Kostenposition | Manuelle Abwicklung (Mitarbeiter) | KI-Agent mit DTMF |
|---|---|---|
| Personalkosten pro Zahlung | 3,50–7,00 € | 0,15–0,40 € |
| Verfügbarkeit | Geschäftszeiten | 24/7/365 |
| PCI-Compliance-Aufwand | SAQ-D (umfangreich, jährliches Audit) | SAQ-A (vereinfacht) |
| Fehlerquote bei Karteneingabe | 5–8 % (Hörfehler, Tippfehler) | unter 2 % (direkte DTMF-Übertragung) |
| Durchschnittliche Abwicklungsdauer | 3–5 Minuten | 45–90 Sekunden |
| Skalierbarkeit | Linear (mehr Personal nötig) | Unbegrenzt parallel |
Berechne deinen ROI durch automatisierte Anrufe
Erfahre, wie viel du durch KI-gesteuerte Voice Agents jeden Monat sparen kannst.
ROI Ergebnis
ROI 0%
Ohne Kreditkarte
Best Practices für sichere Telefonzahlungen mit KI
- Niemals Kartendaten per Sprache erfassen. Auch wenn moderne STT-Modelle Kartennummern erkennen können — jede Spracherfassung bringt Ihr gesamtes System in den PCI-Scope.
- DTMF-Maskierung in Aufzeichnungen prüfen. Stellen Sie sicher, dass in Ihren Anrufaufzeichnungen nur neutrale Pieptöne zu hören sind, nicht die Original-Tastentöne.
- Betragslimit definieren. Setzen Sie ein Transaktionslimit (z. B. 5.000 €), ab dem der KI-Agent an einen menschlichen Mitarbeiter übergibt.
- Fehlversuche begrenzen. Nach drei fehlgeschlagenen Karteneingaben sollte der Agent eine Alternative anbieten (SMS-Link, Rückruf durch Mitarbeiter).
- Quittung automatisch versenden. Nutzen Sie die Webhook-Integration, um nach erfolgreicher Zahlung automatisch eine Bestätigung per E-Mail oder SMS zu senden.
- Regelmäßig testen. Führen Sie monatliche Testanrufe durch und prüfen Sie, dass keine sensiblen Daten in Transkripten, Logs oder CRM-Feldern erscheinen.
Typische Fehler bei der Implementierung
Fehler 1: Spracherkennung für Kartendaten nutzen. Manche Anbieter werben damit, dass ihr STT-Modell Kartennummern erkennt. Technisch möglich — aber ein PCI-DSS-Verstoß, da die Daten dann im Transkript und im LLM-Kontext landen.
Fehler 2: Payment-Provider hardcoden. Enterprise-Kunden haben oft bestehende Verträge mit bestimmten Payment-Providern und ausgehandelte Konditionen. Eine Lösung, die nur Stripe unterstützt, schließt diese Kunden aus.
Fehler 3: Keinen Fallback einplanen. Nicht jeder Anrufer hat eine Telefontastatur griffbereit (z. B. bei Freisprechanlagen im Auto). Der SMS-Checkout-Link als Fallback fängt diese Fälle ab.
Fehler 4: Compliance als einmaliges Projekt behandeln. PCI-DSS erfordert vierteljährliche Schwachstellen-Scans und jährliche Penetrationstests. Planen Sie diese Kosten und Aufwände dauerhaft ein — oder lagern Sie die Compliance an einen zertifizierten Payment-Layer aus.
Outbound-Zahlungskampagnen: Offene Rechnungen automatisch einziehen
Ein oft übersehener Anwendungsfall: KI-Sprachagenten können nicht nur eingehende Zahlungen verarbeiten, sondern auch aktiv Kunden anrufen, um offene Rechnungen einzuziehen. Mit der Outbound-Telefonie von Famulor erstellen Sie Kampagnen, die säumige Zahler freundlich und professionell kontaktieren.
Der Ablauf: Der KI-Agent ruft den Kunden an, identifiziert ihn, informiert über die offene Rechnung und bietet die sofortige Kartenzahlung per DTMF an. Bei erfolgreicher Zahlung wird die Rechnung automatisch als beglichen markiert und eine Quittung versendet. Bei Nichterreichbarkeit plant der Agent einen Folgeanruf oder sendet eine SMS mit dem Checkout-Link.
Für Unternehmen mit einem hohen Volumen an offenen Posten — etwa Versandhändler, Fitnessstudios mit Lastschriftrückläufern oder Dienstleister mit Zahlungszielen — bedeutet das eine drastische Verkürzung der Days Sales Outstanding (DSO) bei gleichzeitig sinkenden Mahnkosten.
Fazit: Telefonzahlungen mit KI — sicher, schnell und skalierbar
PCI-konforme Zahlungen per KI-Telefonassistent sind keine Zukunftsmusik mehr, sondern heute umsetzbar. Der Schlüssel liegt in der Architektur: Kartendaten werden über DTMF oder SMS-Checkout isoliert, tokenisiert und direkt an den Payment-Provider geroutet — ohne dass die Voice-KI jemals sensible Daten berührt.
Die Vorteile sprechen für sich: 24/7-Verfügbarkeit, Kostenreduktion um bis zu 90 % pro Transaktion, drastisch reduzierter PCI-Compliance-Aufwand und eine Fehlerquote, die weit unter der manuellen Abwicklung liegt. Unternehmen jeder Größe — von der Einzelpraxis bis zum Enterprise-Kunden — können Telefonzahlungen automatisieren, ohne Abstriche bei Sicherheit oder Kundenerlebnis zu machen.
Mit Famulor setzen Sie diese Lösung in wenigen Stunden um: DTMF-Feature, Mid-Call-Tool-Integration mit Stripe, Mollie oder Ihrem bestehenden Payment-Provider, und eine No-Code-Automation, die den gesamten Zahlungsfluss orchestriert. Starten Sie mit einem kostenlosen Test — und verwandeln Sie Ihren KI-Telefonassistenten in einen vollwertigen Zahlungskanal.
Teste unseren KI-Assistenten
Erlebe selbst, wie natürlich unser KI-Telefonassistent klingt.
Gib deine Daten ein und erhalte in wenigen Sekunden einen Anruf von unserem KI-Agenten.
Der Agent ist darauf trainiert, über Famulor-Services zu sprechen und Termine zu vereinbaren.
Demo KI-Agent
Famulor Mitarbeiter
FAQ
Kann ein KI-Telefonbot Kreditkartenzahlungen entgegennehmen?
Ja. KI-Sprachagenten können über DTMF-Maskierung sichere Kartenzahlungen abwickeln. Die Kartendaten werden über die Telefontastatur eingegeben und direkt an den Payment-Provider geroutet, ohne das KI-System zu berühren.
Was ist DTMF-Maskierung bei Telefonzahlungen?
DTMF-Maskierung ersetzt die Tastentöne im Audiostream durch neutrale Pieptöne. Die Original-Ziffern werden verschlüsselt an den Payment-Provider übertragen. So erscheinen keine Kartendaten in Aufzeichnungen oder Transkripten.
Ist die Spracherkennung von Kartennummern PCI-konform?
Nein. Wenn Kartennummern per Sprache erfasst werden, landen sie im STT-System, im Transkript und im LLM-Kontext. Das bringt die gesamte Plattform in den PCI-DSS-Scope und ist ein Compliance-Verstoß.
Welche Payment-Provider unterstützt Famulor für Telefonzahlungen?
Famulor integriert sich über Mid-Call-Tools und Webhooks mit allen gängigen Payment-Providern, darunter Stripe, Mollie, Adyen, PayPal und Authorize.Net. Über die No-Code-Automation sind über 300 weitere Integrationen möglich.
Wie lange dauert eine KI-gestützte Telefonzahlung?
Durchschnittlich 45 bis 90 Sekunden — von der Zahlungsabsichtserkennung bis zur Bestätigung. Die Tokenisierung selbst dauert unter 200 Millisekunden.
Was kostet die Einrichtung von Telefonzahlungen mit einem KI-Agenten?
Die Einrichtung über Famulor ist in der Plattform enthalten. Zusätzliche Kosten fallen nur für die Transaktionsgebühren Ihres Payment-Providers an, typischerweise 1,4–2,9 % plus eine Festgebühr pro Transaktion.
Brauche ich einen PCI-DSS-Audit, wenn ich Famulor nutze?
Bei korrekter DTMF-Architektur beschränkt sich Ihr PCI-Scope auf den vereinfachten SAQ-A-Fragebogen. Der umfangreiche SAQ-D-Audit entfällt, da Kartendaten nie Ihre Systeme berühren.
Was passiert, wenn die Karteneingabe fehlschlägt?
Der KI-Agent erkennt Fehler innerhalb von 150 Millisekunden und bietet bis zu drei Wiederholungsversuche an. Danach wird automatisch ein SMS-Checkout-Link als Alternative gesendet oder an einen Mitarbeiter weitergeleitet.
Funktioniert die DTMF-Zahlung auch bei Mobilanrufern?
Ja. Die meisten Smartphone-Nutzer können während des Anrufs zur Tastatur wechseln. Alternativ bietet Famulor den SMS-Checkout-Link als mobile-optimierte Zahlungsoption an.
Werden Kartendaten in Anrufaufzeichnungen gespeichert?
Nein. Durch die DTMF-Maskierung enthalten Aufzeichnungen nur neutrale Pieptöne. Weder Kartennummern noch CVV-Codes sind in Transkripten, Logs oder Aufzeichnungen auffindbar.
Autor bei Famulor