Resumir contenido con:


Pagos telefónicos con agentes de voz IA: Cómo aceptar pagos con tarjeta de crédito de forma automática y con cumplimiento PCI
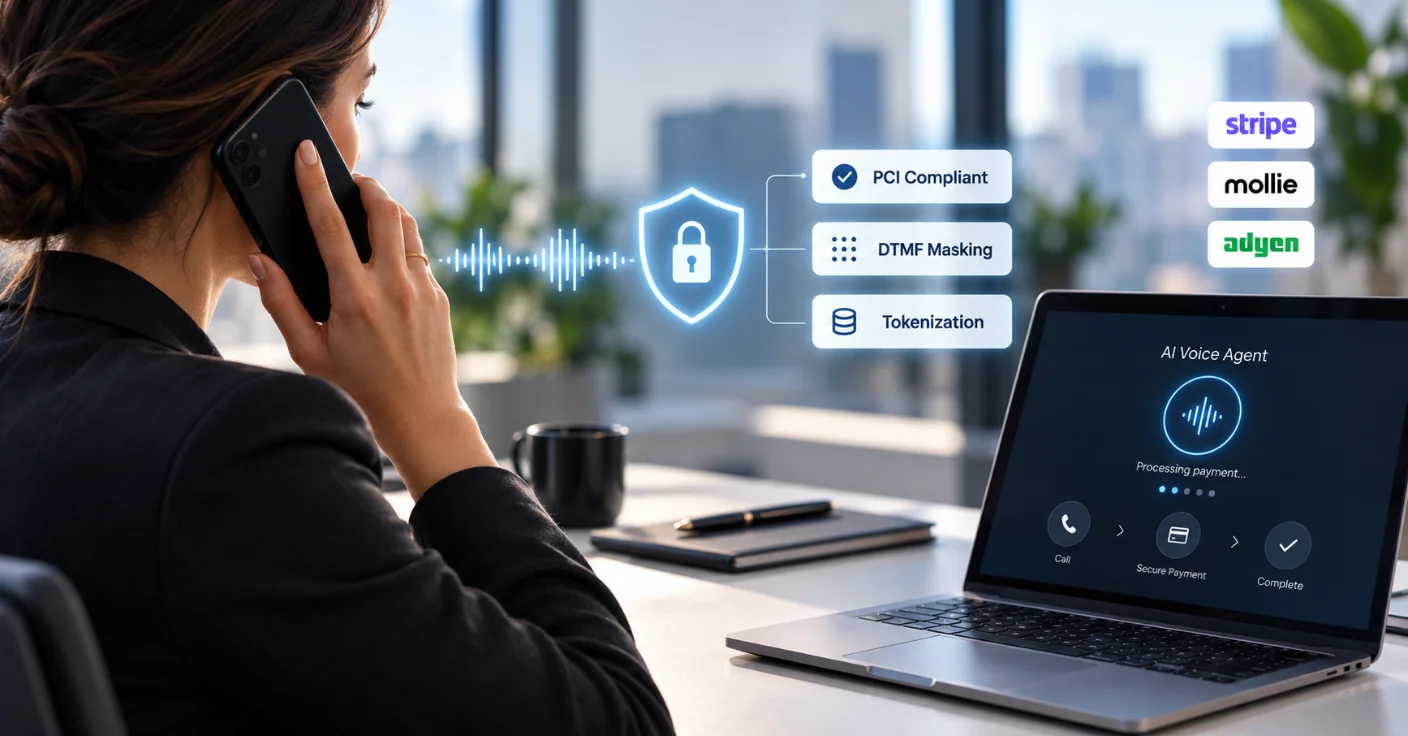
¿Puede un agente de voz IA aceptar pagos con tarjeta de crédito de forma segura por teléfono? Sí, con la arquitectura adecuada. Los asistentes telefónicos de IA modernos utilizan enmascaramiento DTMF y tokenización para capturar los datos de la tarjeta sin que la información sensible llegue nunca al sistema de IA. El resultado: un procesamiento de pagos totalmente automatizado las 24 horas, con cumplimiento PCI-DSS y sin intervención humana.
Para las empresas que gestionan pedidos telefónicos, depósitos de citas o facturas pendientes a través de llamadas, integrar capacidades de pago en un asistente telefónico de IA supone una ventaja competitiva decisiva. Esta guía explica cómo funciona la tecnología, qué requisitos de cumplimiento se aplican y cómo implementar pagos telefónicos seguros con tu agente de voz paso a paso.
Por qué los pagos telefónicos siguen siendo importantes en 2026
A pesar del auge del comercio electrónico, cada año se siguen procesando miles de millones en transacciones por teléfono. Las consultas médicas cobran copagos y depósitos, las empresas de servicios a domicilio reciben pagos por adelantado antes de empezar a trabajar, los hoteles confirman reservas con garantías de tarjeta de crédito y las empresas de comercio electrónico gestionan nuevos pedidos de clientes recurrentes que prefieren llamar. El denominador común: el cliente está al teléfono y quiere pagar de inmediato, sin tener que abrir un enlace, iniciar sesión en un portal o realizar una transferencia bancaria.
El problema hasta ahora ha sido binario: o un empleado toma los datos de la tarjeta verbalmente por teléfono —una pesadilla para el cumplimiento PCI-DSS, ya que las grabaciones, transcripciones y sistemas CRM entran en el ámbito de aplicación— o la empresa renuncia a los pagos telefónicos por completo y pierde ingresos. Los agentes de voz IA resuelven este dilema, siempre que la arquitectura esté configurada correctamente.
Fundamentos de PCI-DSS: Qué se aplica a los pagos telefónicos
PCI-DSS (Payment Card Industry Data Security Standard) es el estándar de seguridad obligatorio para cualquier organización que procese, almacene o transmita datos de tarjetas de crédito. Los pagos telefónicos conllevan reglas específicas que toda empresa debe entender:
- Datos de la tarjeta en el flujo de audio — Cuando un cliente dicta su número de tarjeta en voz alta, esos datos entran en el motor de conversión de voz a texto, en la transcripción, en la grabación de la llamada y, potencialmente, en el contexto del LLM. Cada uno de estos sistemas pasa a estar bajo el ámbito de aplicación de PCI-DSS.
- Transacciones MOTO — Los pagos telefónicos se clasifican como "Mail Order / Telephone Order" (MOTO) y están exentos de la autenticación de dos factores de PSD2, lo que simplifica el procesamiento.
- Tipos de SAQ — Los comercios que externalizan la gestión de datos de tarjetas a un tercero certificado pueden utilizar el cuestionario simplificado SAQ-A en lugar del exhaustivo SAQ-D.
El principio fundamental es sencillo: los datos de la tarjeta nunca deben tocar el sistema de IA. Cualquier arquitectura en la que los números de tarjeta fluyan a través de la conversión de voz a texto, la inferencia de LLM o el almacenamiento de transcripciones constituye una violación del cumplimiento, independientemente de si la llamada la gestiona un humano o una IA.
Tres métodos para realizar pagos seguros con agentes de voz IA
Existen tres enfoques establecidos para procesar pagos a través de un asistente telefónico de IA sin ampliar el ámbito de aplicación de PCI-DSS a toda tu plataforma:
| Método | Cómo funciona | Ventajas | Desventajas | Ámbito PCI |
|---|---|---|---|---|
| Enmascaramiento DTMF | El cliente introduce los datos de la tarjeta mediante el teclado del teléfono. Los tonos se interceptan en el borde del operador, se enmascaran y se enrutan directamente al proveedor de pagos. | Pago instantáneo durante la llamada, sin necesidad de aplicación, experiencia IVR familiar | La entrada por teclado puede ser engorrosa para números largos | Solo conexión API a la capa de pago |
| Enlace de pago por SMS | El agente de IA envía un enlace de pago seguro por SMS. El cliente paga en una página de pago alojada (Apple Pay, Google Pay, tarjeta). | Optimizado para móviles, compatible con Apple/Google Pay, no requiere teclado | El cliente debe cambiar a la pantalla del teléfono, la tasa de finalización cae al 60–70% | Sin ámbito PCI para la plataforma de voz |
| Transferencia a IVR de pago | El agente de IA transfiere la llamada a un IVR de pago certificado que captura los datos de la tarjeta y luego devuelve la llamada al agente. | Tecnología probada, nivel de certificación más alto | Rompe el flujo de la conversación, el cliente nota el cambio de sistema, el retorno no siempre es fluido | Solo el IVR de pago |
Para la mayoría de los casos de uso, una combinación funciona mejor: el enmascaramiento DTMF como método principal para quienes llaman desde teléfonos fijos y aquellos que prefieren una liquidación inmediata, y el pago por SMS como alternativa para los usuarios de móviles que prefieren pagar desde su pantalla.
El flujo de pago seguro: paso a paso
Tomando como ejemplo la consulta dental del Dr. Becker (45 empleados, 800 llamadas al mes), que cobra depósitos para prótesis dentales por teléfono:
- Detectar intención de pago — El agente de voz IA reconoce durante la conversación que el paciente quiere hacer un depósito: "Me gustaría pagar los 1.200 euros de la corona ahora mismo".
- Confirmar importe — El agente responde: "Por supuesto. El importe pendiente es de 1.200 euros. Ahora le transferiré a nuestro sistema de pago seguro con tarjeta. Por favor, introduzca su número de tarjeta usando el teclado de su teléfono".
- Iniciar sesión de pago — La plataforma envía una llamada API al proveedor de pagos (p. ej., Stripe, Mollie) con el importe, la divisa y el ID de comercio.
- Iniciar captura DTMF — El canal de audio se divide: los tonos del teclado se aíslan y se enrutan directamente al proveedor de pagos. En el flujo de audio del agente, se sustituyen por tonos de pitido neutros.
- Tokenizar datos de la tarjeta — El proveedor de pagos recibe los dígitos DTMF, tokeniza la tarjeta y autoriza la transacción, todo en menos de 200 milisegundos.
- Devolver resultado — El proveedor envía mediante webhook: transacción exitosa, ID de referencia, tarjeta enmascarada (****4242). Ningún dato sin procesar llega a la plataforma de voz.
- Continuar conversación — El agente de IA confirma: "El pago de 1.200 euros se ha realizado correctamente. Su número de referencia es FB-2026-4242. ¿Desea que le envíe el recibo por correo electrónico?".
- Automatizar seguimiento — Mediante integración, el pago se registra en el sistema de gestión de la consulta y se envía automáticamente un correo electrónico de confirmación.
El punto crítico: en ninguna etapa los datos de la tarjeta tocan el sistema de IA. La tokenización ocurre exclusivamente dentro del entorno certificado con nivel PCI 1 del proveedor de pagos. La plataforma de voz recibe solo una señal de éxito o fallo más una referencia enmascarada.
Arquitectura de seguridad: por qué la separación del flujo de datos es esencial
La seguridad de los pagos telefónicos mediante IA depende de la estricta separación de los datos de conversación y los datos de pago. En una arquitectura diseñada correctamente, existen dos canales completamente aislados:
Canal 1 — Conversación: El flujo de audio entre el cliente y el agente de IA. Aquí fluyen la voz, el contexto, las intenciones y las confirmaciones. Este canal se graba, se transcribe y es procesado por el LLM. Nunca debe contener datos de tarjeta en ningún momento.
Canal 2 — Pago: El flujo de señal DTMF entre el teclado del teléfono y el proveedor de pagos. Este canal está cifrado (TLS 1.2+), no se graba y evita todo procesamiento de voz a texto. La tokenización ocurre exclusivamente dentro del entorno certificado con nivel PCI 1 del proveedor de pagos.
Esta arquitectura de doble canal reduce el ámbito de aplicación de PCI-DSS al mínimo absoluto: solo la conexión API entre la plataforma de voz y la capa de pago debe cumplir con el estándar (cifrado TLS, controles de acceso). Toda la infraestructura de IA (pipeline ASR, inferencia LLM, almacenamiento de transcripciones, grabaciones de llamadas, conexiones CRM) permanece fuera del ámbito.
A modo de comparación: sin esta arquitectura, si los datos de la tarjeta se capturaran a través del canal de voz, todos estos sistemas, además de las redes, bases de datos y acceso del personal, tendrían que cumplir con el estándar PCI-DSS completo. El coste comienza en el rango de las cinco cifras por año y escala exponencialmente con el tamaño de la empresa.
Implementación con Famulor: DTMF + herramientas durante la llamada
Famulor proporciona una solución nativa para pagos telefónicos seguros que admite ambos métodos (captura DTMF y enlaces de pago por SMS) y se integra perfectamente con tu proveedor de pagos existente.
Configuración en cinco pasos:
- Activar la función DTMF — En el Flow Builder de Famulor, habilita la captura DTMF para tu nodo de pago. La plataforma gestiona automáticamente el aislamiento de audio y el enmascaramiento de tonos a través de la infraestructura de troncales SIP subyacente.
- Configurar una herramienta durante la llamada — Crea una herramienta que inicie la sesión de pago mediante webhook con tu proveedor (Stripe, Mollie, Adyen, PayPal). Famulor admite más de 300 integraciones a través de su plataforma de automatización sin código.
- Definir el flujo de pago — En el Flow Builder, especifica cuándo el agente ofrece el pago, qué importes se extraen de tu CRM o base de conocimientos, y cómo se redactan los mensajes de éxito y error.
- Configurar la devolución de llamada del webhook — Configura el canal de retorno para que el agente reciba los resultados de la transacción en tiempo real y pueda continuar la conversación de forma natural.
- Probar y poner en marcha — Realiza llamadas de prueba, verifica el enmascaramiento DTMF en las grabaciones y valida que no aparezcan datos de tarjeta en las transcripciones.
Gracias a la automatización sin código de Famulor, no necesitas un desarrollador para la configuración. Toda la configuración ocurre visualmente en el Flow Builder, desde la detección de la intención de pago hasta el correo electrónico de confirmación.
Casos de uso en la industria: ¿Quién se beneficia más?
Consultas médicas y dentales: Copagos, partes del paciente y depósitos para prótesis dentales o tratamientos estéticos. La consulta del Dr. Becker procesa una media de 120 pagos telefónicos al mes, sin que el recepcionista escuche o anote nunca un número de tarjeta.
Comercio electrónico y retail: Nuevos pedidos telefónicos, pagos de cambios de devoluciones y renovaciones de suscripciones. Un minorista online de tamaño mediano puede aceptar pedidos las 24 horas con un agente telefónico de IA y liquidar los pagos al instante.
Servicios a domicilio y oficios: Depósitos antes de empezar el trabajo, pagos a cuenta tras una finalización parcial. Cuando Schröder Electric (18 empleados) llama a un cliente tras enviar un presupuesto, el agente de IA puede procesar el depósito durante la misma conversación.
Hoteles y hostelería: Garantías de reserva, tasas por no presentarse (no-show), pagos por adelantado para eventos. El agente de IA confirma la reserva y la asegura con un pago con tarjeta, 24/7, incluso cuando la recepción está ocupada.
Bufetes de abogados: Tasas de consulta inicial, provisiones de fondos y pagos a plazos para asuntos en curso. Wagner Law (12 abogados, oficina de Múnich) utiliza un asistente telefónico de IA para cobrar las tasas de consulta durante la programación de citas, eliminando las consultas iniciales impagadas y los recordatorios de pago manuales.
Empresas SaaS: Pagos de actualizaciones, renovaciones de contratos y tasas de licencia únicas. El agente extrae información de precios de la base de conocimientos y cierra el pago en la misma llamada.
Comparativa de costes: Procesamiento manual vs. Solución de IA
| Factor de coste | Procesamiento manual (Personal) | Agente IA con DTMF |
|---|---|---|
| Coste de personal por pago | 4,00–8,00 $ | 0,15–0,45 $ |
| Disponibilidad | Horario comercial | 24/7/365 |
| Esfuerzo de cumplimiento PCI | SAQ-D (exhaustivo, auditoría anual) | SAQ-A (simplificado) |
| Tasa de error en entrada de tarjeta | 5–8% (malentendidos, errores tipográficos) | Menos del 2% (transmisión DTMF directa) |
| Tiempo medio de procesamiento | 3–5 minutos | 45–90 segundos |
| Escalabilidad | Lineal (requiere más personal) | Procesamiento paralelo ilimitado |
Calcula tu ROI automatizando llamadas
Descubre cuánto podrías ahorrar al usar voice agents con IA.
Resultado ROI
ROI 0%
Sin tarjeta de crédito
Campañas de pago salientes: Cobro automatizado de facturas pendientes
Un caso de uso frecuentemente pasado por alto: los agentes de voz IA no solo pueden procesar pagos entrantes, sino también llamar proactivamente a los clientes para cobrar facturas pendientes. Con la telefonía saliente de Famulor, creas campañas que contactan a los deudores de forma profesional y cortés.
El flujo de trabajo: el agente de IA llama al cliente, lo identifica, le informa sobre la factura pendiente y le ofrece el pago inmediato con tarjeta mediante DTMF. Tras un pago exitoso, la factura se marca automáticamente como liquidada y se envía un recibo. Si no se puede contactar con el cliente, el agente programa una llamada de seguimiento o envía un SMS con el enlace de pago.
Para empresas con un gran volumen de cuentas por cobrar, como empresas de comercio electrónico, estudios de fitness que gestionan devoluciones de domiciliaciones o proveedores de servicios con plazos de pago netos, esto supone una reducción drástica del periodo medio de cobro (DSO) y, al mismo tiempo, una disminución de los costes de cobro.
Mejores prácticas para pagos telefónicos seguros con IA
- Nunca captures datos de tarjeta mediante voz. Aunque los modelos modernos de STT pueden reconocer números de tarjeta, cualquier captura por voz pone a todo tu sistema bajo el ámbito PCI.
- Verifica el enmascaramiento DTMF en las grabaciones. Asegúrate de que tus grabaciones de llamadas contengan solo tonos de pitido neutros, no los tonos originales del teclado.
- Define límites de transacción. Establece un límite por transacción (p. ej., 5.000 $) por encima del cual el agente de IA transfiera a un agente humano.
- Limita los intentos de reintento. Tras tres entradas de tarjeta fallidas, el agente debe ofrecer una alternativa (enlace SMS, devolución de llamada del personal).
- Automatiza la entrega de recibos. Utiliza la integración de webhook para enviar automáticamente una confirmación por correo electrónico o SMS tras un pago exitoso.
- Prueba regularmente. Realiza llamadas de prueba mensuales y verifica que no aparezcan datos sensibles en transcripciones, registros o campos de CRM.
Errores de implementación comunes a evitar
Error 1: Usar reconocimiento de voz para datos de tarjeta. Algunos proveedores anuncian que su modelo STT puede reconocer números de tarjeta. Es técnicamente posible, pero supone una violación de PCI-DSS, ya que los datos quedan almacenados en la transcripción y en el contexto del LLM.
Error 2: Codificar un único proveedor de pagos. Los clientes corporativos a menudo tienen contratos existentes con proveedores específicos y tarifas negociadas. Una solución que solo admita Stripe excluye a estos clientes.
Error 3: No planificar una alternativa. No todos los clientes tienen un teclado telefónico a mano (p. ej., manos libres en el coche). El enlace de pago por SMS como alternativa cubre estos casos.
Error 4: Tratar el cumplimiento como un proyecto único. PCI-DSS requiere escaneos de vulnerabilidad trimestrales y pruebas de penetración anuales. Planifica estos costes de forma permanente o externaliza el cumplimiento a una capa de pago certificada.
Conclusión: Pagos telefónicos con IA: seguros, rápidos y escalables
Los pagos con cumplimiento PCI mediante asistente telefónico de IA ya no son un concepto de futuro: son implementables hoy. La clave reside en la arquitectura: los datos de la tarjeta se aíslan mediante DTMF o pago por SMS, se tokenizan y se enrutan directamente al proveedor de pagos, sin que la IA de voz toque nunca datos sensibles.
Las ventajas son convincentes: disponibilidad 24/7, reducción de costes de hasta el 90% por transacción, carga de cumplimiento PCI drásticamente reducida y tasas de error muy inferiores al procesamiento manual. Empresas de todos los tamaños, desde consultas individuales hasta clientes corporativos, pueden automatizar los pagos telefónicos sin comprometer la seguridad ni la experiencia del cliente.
Con Famulor, puedes implementar esta solución en horas: la función DTMF, la integración de herramientas durante la llamada con Stripe, Mollie o tu proveedor de pagos existente, y una plataforma de automatización sin código que orquesta todo el flujo de pago. Inicia tu prueba gratuita hoy mismo y convierte a tu asistente telefónico de IA en un canal de pago totalmente funcional.
Prueba nuestro Asistente de IA
Experimenta lo natural que suena nuestro asistente telefónico de IA.
Introduce tus datos y recibe una llamada de nuestro agente de IA en segundos.
El agente está entrenado para hablar sobre los servicios de Famulor y programar citas.
Agente IA de demo
Representante de Famulor
FAQ
¿Puede un bot telefónico de IA aceptar pagos con tarjeta de crédito?
Sí. Los agentes de voz IA pueden procesar pagos seguros con tarjeta mediante enmascaramiento DTMF. Los datos de la tarjeta se introducen a través del teclado del teléfono y se enrutan directamente al proveedor de pagos sin tocar el sistema de IA.
¿Qué es el enmascaramiento DTMF en los pagos telefónicos?
El enmascaramiento DTMF sustituye los tonos del teclado en el flujo de audio por sonidos de pitido neutros. Los dígitos originales se transmiten cifrados al proveedor de pagos. No aparecen datos de tarjeta en grabaciones ni transcripciones.
¿Es el reconocimiento de voz de números de tarjeta conforme a PCI?
No. Cuando los números de tarjeta se capturan mediante voz, entran en el sistema STT, en la transcripción y en el contexto del LLM. Esto pone a toda la plataforma bajo el ámbito de PCI-DSS y constituye una violación del cumplimiento.
¿Qué proveedores de pago admite Famulor para pagos telefónicos?
Famulor se integra mediante herramientas durante la llamada y webhooks con todos los principales proveedores de pago, incluidos Stripe, Mollie, Adyen, PayPal y Authorize.Net. Hay más de 300 integraciones adicionales disponibles a través de la plataforma de automatización sin código.
¿Cuánto dura un pago telefónico con IA?
De media, entre 45 y 90 segundos, desde la detección de la intención de pago hasta la confirmación. La tokenización en sí tarda menos de 200 milisegundos.
¿Qué cuesta configurar pagos telefónicos con un agente de IA?
La configuración a través de Famulor está incluida en la plataforma. Los costes adicionales se limitan a las comisiones por transacción de tu proveedor de pagos, normalmente entre el 1,4% y el 2,9% más una comisión fija por transacción.
¿Necesito una auditoría PCI-DSS si uso Famulor?
Con una arquitectura DTMF adecuada, tu ámbito PCI se limita al cuestionario simplificado SAQ-A. No se requiere la auditoría exhaustiva SAQ-D, ya que los datos de la tarjeta nunca tocan tus sistemas.
¿Qué ocurre cuando falla la entrada de la tarjeta?
El agente de IA detecta errores en 150 milisegundos y ofrece hasta tres intentos de reintento. Después, envía automáticamente un enlace de pago por SMS como alternativa o transfiere a un agente humano.
¿Funciona el pago DTMF para quienes llaman desde móviles?
Sí. La mayoría de los usuarios de smartphones pueden cambiar al teclado durante una llamada. Alternativamente, Famulor ofrece el enlace de pago por SMS como una opción de pago optimizada para móviles.
¿Se almacenan los datos de la tarjeta en las grabaciones de llamadas?
No. Gracias al enmascaramiento DTMF, las grabaciones contienen solo tonos de pitido neutros. Ni los números de tarjeta ni los códigos CVV se pueden encontrar en transcripciones, registros o grabaciones.
Autor en Famulor